Difesa al 3% entro il 2030: il Regno Unito davanti alla scelta tra tagli, tasse e debito
Per decenni la quota di prodotto interno lordo destinata alla difesa è scesa, e i governi britannici hanno potuto aumentare la spesa per sanità e sussidi senza ampliare in proporzione le dimensioni dello Stato: è il cosiddetto peace dividend. Secondo Bee Boileau e Max Warner, in un commento pubblicato il 26 ottobre 2026 dal RUSI, quel margine non esiste più. Finanziare nuovi aumenti richiede di tagliare altrove, alzare le imposte o ricorrere al debito, sia nella prossima legge di bilancio sia negli anni seguenti.
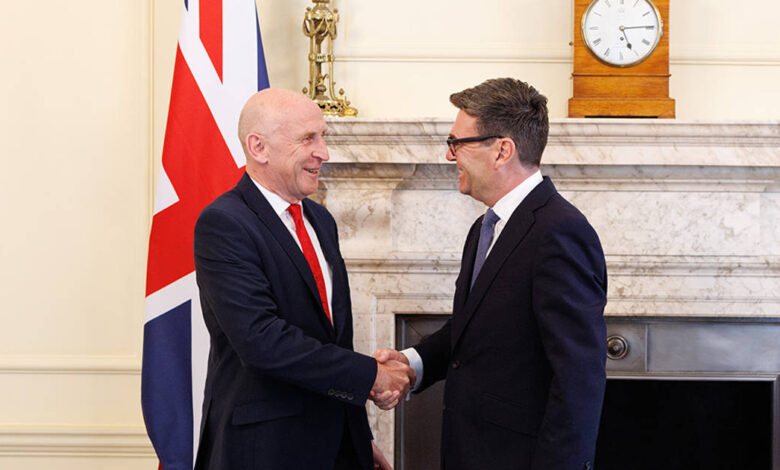
Il tema è tornato centrale dopo che, a giugno, John Healey si è dimesso da ministro della Difesa per il rifiuto del governo di aumentare ulteriormente la spesa. Healey chiedeva una data certa, il 2030, per il 3% del PIL. Oggi è Cancelliere dello Scacchiere e deve decidere se impegnarsi su quel traguardo, che implica una crescita più rapida dei piani attuali, e con quali risorse.
I piani esistenti portano la spesa qualificata NATO al 2,7% del PIL nel 2027–28, dal 2,1% del 2023–24. La misura comprende gran parte della spesa del ministero della Difesa, le pensioni militari e parte dei costi delle agenzie di intelligence. Il governo si è impegnato al 3% nella prossima legislatura e al 3,5% entro il 2035 insieme agli alleati. L’ulteriore 1,5% per resilienza e sicurezza, concordato in ambito NATO, secondo l’esecutivo rientrerebbe nei piani di spesa già previsti, e gli autori lo escludono dal calcolo. Altri Paesi corrono di più: la Polonia ha raggiunto il 4,3% nel 2025, mentre la Germania ha superato il Regno Unito nel 2024 come secondo bilancio della difesa dell’Alleanza.
I conti sono già onerosi. Il governo deve ancora reperire in media 1,2 miliardi di sterline l’anno per coprire gli incrementi annunciati con il Defence Investment Plan di giugno. Arrivare al 3% nel 2030–31 richiederebbe circa 11 miliardi in più, rispetto a una spesa ferma al 2,7%. Il 3,5% comporterebbe uno sforzo maggiore e più prolungato.
Sul fronte dei tagli, il governo già prevede di finanziare così buona parte dell’aumento del Defence Investment Plan, comprimendo scuole, carceri e trasporti. La crescita della spesa per i servizi pubblici rallenterà e l’inflazione aggiunge pressione. Con la difesa ferma al 2,7% e la sanità in linea con i piani dell’ultima Spending Review, tra il 2027–28 e il 2030–31 i bilanci combinati degli altri ministeri subirebbero lievi riduzioni in termini reali. L’alternativa, intervenire su sussidi per l’età lavorativa o pensione statale, avrebbe effetti diretti sulle famiglie.
Le imposte offrono margini ridotti. Per il 3% nel 2030–31 servirebbe un gettito pari a circa 1 penny in più su tutte le aliquote dell’imposta sul reddito, oppure sull’aliquota ordinaria dell’IVA. Pesano però gli impegni del programma elettorale e un prelievo già su livelli storicamente alti. Quanto al debito, un aumento permanente della spesa difficilmente sarebbe sostenibile, e l’idea che la difesa stimoli la crescita di lungo periodo non regge come giustificazione. Un ricorso temporaneo potrebbe servire a ottenere subito i fondi mentre si alzano le tasse o si tagliano altre voci. Gli interessi sul debito assorbono già 1 sterlina ogni 13 spese dal governo. Polonia e Germania usano in parte l’indebitamento, ma partono da conti più solidi.
Gli autori ricordano che l’obiettivo è la capacità, non la cifra, e che il nesso tra le due non è automatico. Un aumento concentrato nei primi anni Trenta costerebbe meno in termini cumulati, ma l’equipaggiamento richiede tempi lunghi di acquisizione: nel 2035 le capacità sarebbero inferiori rispetto a una crescita più graduale, e la credibilità dell’impegno al 3,5% ne risentirebbe. Conta anche la composizione: negli ultimi anni cresce la quota destinata ai grandi equipaggiamenti rispetto a personale e costi correnti. Il Defence Investment Plan prevede inoltre efficienze per circa 1,8 miliardi l’anno nei quattro anni successivi, ma circa il 70% è classificato a «bassa maturità». Se non arrivassero, resterebbe la scelta tra nuovi stanziamenti e crescita più lenta delle capacità.
Alla legge di bilancio, osservano Boileau e Warner, il Cancelliere non deve sciogliere ogni nodo: Healey ha indicato che sarà la Spending Review del prossimo anno a fissare «un percorso chiaro» verso il 2035 e una data per il 3%. Deve però definire i totali di spesa per i servizi pubblici nei cinque anni successivi, e devono essere cifre che intende rispettare. In caso contrario i piani di riduzione del deficit perderebbero credibilità. Resta aperta anche la strada di finanziare la difesa dentro i bilanci esistenti o di ridimensionare le ambizioni, purché se ne dichiarino le conseguenze.
Il commento di GrNet.it
L’analisi non dice che cosa il Regno Unito comprerebbe con quegli 11 miliardi di sterline: discute di vincoli fiscali, non di priorità di capacità, e per un militare è una lacuna rilevante. Per l’Italia conta soprattutto il richiamo al rapporto tra investimento e spese correnti: se la crescita si concentra sui grandi equipaggiamenti, restano da capire addestramento, scorte e personale. Colpisce anche il dato per cui circa il 70% delle efficienze previste è a «bassa maturità», perché indica quanto le cifre di un piano possano discostarsi da ciò che si realizza. Sarebbe utile chiedersi se un percorso nazionale verso il 3,5% abbia coperture dichiarate con la stessa chiarezza richiesta qui al Cancelliere.
Fonte: RUSI · Pubblicato il 26 ottobre 2026