Frode fiscale nell’abbigliamento, sequestrati 160 mila euro e chiuse tre partite Iva

Al centro dell’indagine tre imprese “cartiere” con sedi a Oristano, Milano e Prato. Fatture per circa 450 mila euro
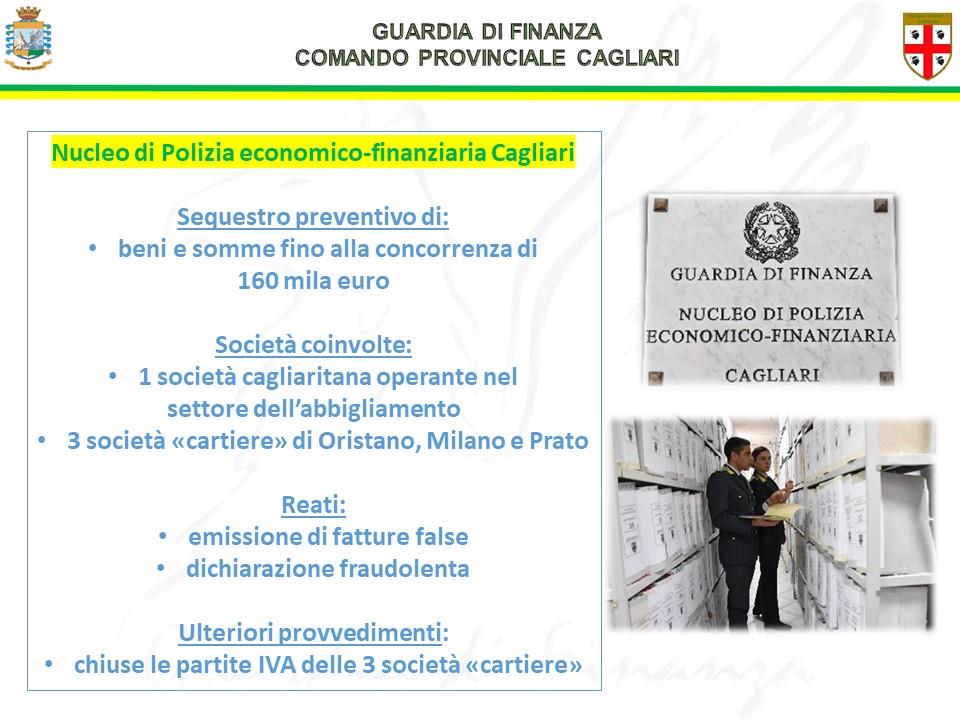
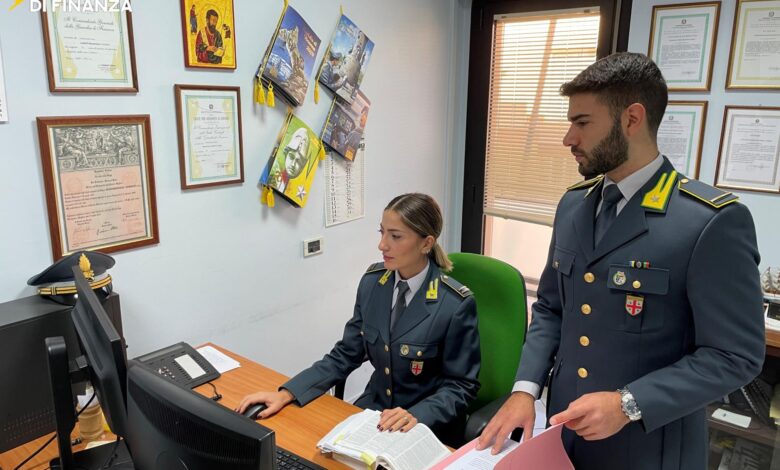
Cagliari, 18 ottobre 2026 – La Guardia di finanza di Cagliari ha eseguito un decreto di sequestro preventivo emesso dal gip del Tribunale di Cagliari, su richiesta della Procura della Repubblica, per un valore di 160 mila euro, corrispondente alle imposte che si ritengono evase. Il provvedimento riguarda un imprenditore indagato e una società con sede nel capoluogo sardo, che opera nel commercio di capi di abbigliamento. Il procedimento si trova nella fase delle indagini preliminari.
Le indagini, condotte dal Nucleo di Polizia Economico-Finanziaria di Cagliari, avrebbero ricostruito un articolato sistema di frode fiscale attuato tra il 2020 e il 2023. Secondo quanto emerso, la società avrebbe fatto ricorso a tre imprese “cartiere” con sedi nelle province di Oristano, Milano e Prato.
Queste imprese sarebbero state prive di una struttura economica e operativa. Per questo, l’Agenzia delle entrate ne avrebbe disposto la chiusura d’ufficio delle partite Iva, in quanto risultate di fatto inattive. Le società, tutte riconducibili a persone di origine asiatica, sarebbero state dedite alla sistematica emissione di fatture relative a operazioni in tutto o in parte inesistenti.
Gli approfondimenti avrebbero consentito di accertare l’utilizzo, da parte dell’imprenditore, di costi documentati attraverso fatture emesse dalle imprese coinvolte, per un ammontare complessivo di circa 450 mila euro. Tali costi sarebbero stati contabilizzati allo scopo di ridurre artificiosamente il reddito imponibile e, di conseguenza, le imposte dovute all’Erario.
I finanzieri hanno analizzato centinaia di documenti fiscali, molti dei quali caratterizzati da indicazioni generiche e dall’assenza di puntuali descrizioni delle operazioni commerciali. Gli importi fatturati sono stati poi confrontati con i corrispondenti flussi bancari e finanziari. Da questo confronto è emerso che i pagamenti tracciabili mediante bonifico riguarderebbero solo una minima parte delle operazioni esaminate.
Dall’analisi delle scritture contabili delle quattro società coinvolte risulterebbe inoltre che gran parte delle fatture sia stata regolata in contanti, con pagamenti di importo inferiore alla soglia prevista dalla normativa valutaria vigente. Questa circostanza, valutata insieme agli altri elementi acquisiti, è stata ritenuta sintomatica della possibile fittizietà delle operazioni commerciali documentate.
Sulla base degli elementi probatori raccolti finora, all’imprenditore è contestato il reato di dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti. Nei confronti della società è stata inoltre ipotizzata la responsabilità amministrativa dell’ente prevista dal decreto legislativo n. 231 del 2001, in relazione al reato tributario contestato.
Il provvedimento cautelare ha riguardato disponibilità finanziarie rinvenute sui conti correnti della società e dell’imprenditore, nonché un terreno edificabile facente parte del patrimonio societario, fino alla concorrenza dell’importo oggetto del sequestro.
L’attività rientra nel contrasto alle frodi fiscali e alle forme più insidiose di evasione tributaria, sviluppato dalla Guardia di finanza sotto il coordinamento della Procura della Repubblica di Cagliari.