Blackout e attacchi informatici: la moneta digitale offline per UE e Regno Unito

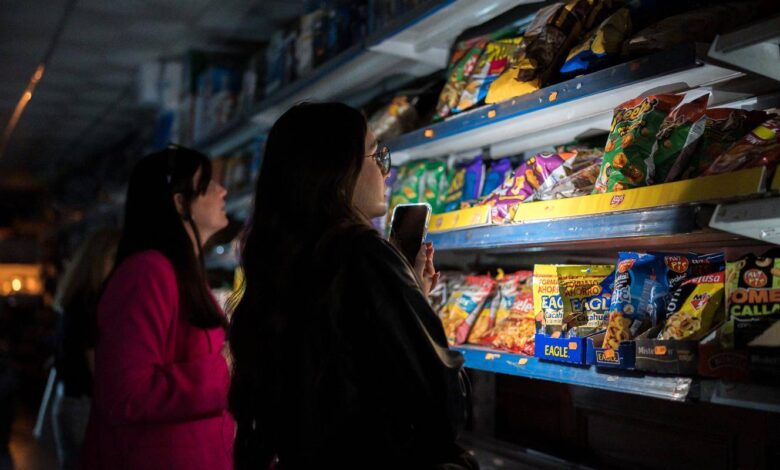
Il 20 ottobre 2026 un’interruzione prolungata di corrente, che ha paralizzato i servizi di Google Cloud, ha impedito a milioni di residenti nel Regno Unito di pagare con carta, prelevare contanti o eseguire bonifici. Da questo episodio muove il commento di Chatham House, secondo cui Unione europea e Regno Unito dovrebbero usare il vertice del 20 novembre per rendere compatibili le rispettive valute digitali di banca centrale, capaci di funzionare anche senza rete.
I guasti tecnici non sono l’unica minaccia. Secondo i dati di settembre 2026 citati nel testo, gli attacchi informatici in Europa sono aumentati del 61 per cento su base annua, e molti hanno colpito i servizi finanziari. Le strategie di preparazione alle crisi di Bruxelles e Londra, tra cui la campagna britannica «Be Ready», raccomandano di tenere denaro contante in casa.
Il consiglio incontra però un limite pratico: solo il 3 per cento degli adulti britannici usa prevalentemente contanti per le spese quotidiane, e molti esercenti non li accettano più. Gli sportelli automatici, inoltre, dipendono dall’elettricità. Nel blackout iberico del 2025, che ha coinvolto decine di milioni di persone in Spagna e Portogallo, chi non aveva contanti non è riuscito ad acquistare nemmeno i beni più elementari.
Le valute digitali di banca centrale (CBDC) sono la versione digitale della moneta nazionale emessa dalla banca centrale. A differenza delle criptovalute il loro valore non oscilla in modo autonomo, e a differenza delle stablecoin non sono emesse da privati. Non sono nemmeno esposte al rischio di fallimento di una banca commerciale, come invece i depositi. La Banca centrale europea (BCE) lavora all’euro digitale per preservare il ruolo della moneta pubblica e ridurre la dipendenza da fornitori di pagamento extraeuropei. La Bank of England (BoE) prepara il progetto di una possibile sterlina digitale.
Entrambi i progetti prevedono i pagamenti offline, ma con architetture diverse. Nel modello europeo l’utente precarica un portafoglio dal proprio conto e paga con telefono o carta fisica tramite tecnologia NFC (near-field communication). Il regolamento avviene direttamente tra dispositivo e terminale dell’esercente, senza connessione a internet. La carta fisica ha il vantaggio di non richiedere ricarica, e la BCE valuta di integrare l’euro digitale nelle carte esistenti. Il Regno Unito privilegia invece un approccio in cui le istruzioni di pagamento vengono registrate offline e il trasferimento di fondi avviene solo al ripristino della connettività.
Per gli autori restano diversi nodi irrisolti. Il primo è la doppia spesa, cioè l’uso delle stesse unità di moneta in più pagamenti: in condizioni normali la evita una verifica centralizzata in tempo reale, che durante un blackout i terminali non possono effettuare. BCE e BoE hanno studiato soluzioni, ma serve altro lavoro prima della messa in servizio. Non è chiaro, poi, perché i consumatori dovrebbero precaricare il portafoglio se ritengono improbabile un’interruzione di corrente. Infine, i terminali a batteria devono essere diffusi tra gli esercenti, e nel 2025 anche quelli esistenti sono diventati inutilizzabili per l’esaurimento delle batterie.
Il testo indica tre ragioni per una cooperazione. Le competenze sono complementari: l’UE è più avanti, con la BCE che mira a essere pronta per una possibile emissione nel 2029, mentre la BoE ha sperimentato diverse tecnologie offline e ne ha valutato i compromessi tra sicurezza, riservatezza e facilità d’uso. Le minacce si sovrappongono, perché le infrastrutture tecnologiche sono comuni e le reti di pagamento risentono degli stessi blackout e di eventuali azioni coordinate di attori ostili. Infine, l’UE pesa per circa il 45 per cento del commercio britannico, e quasi il 77 per cento dei viaggi all’estero dei residenti nel Regno Unito ha come meta l’Europa.
Le proposte per il vertice sono tre. Si chiede anzitutto di avviare prove periodiche congiunte, per esempio simulando un’interruzione di corrente comune di 72 ore. Poi di avvicinare gli standard tecnici, con un prototipo di terminale NFC che accetti sia euro digitali sia sterline digitali, da collaudare lungo il confine irlandese. Infine, di estendere i pagamenti offline alle transazioni transfrontaliere con conversione di valuta, verificando se prestatori di servizi di pagamento che detengono entrambe le monete possano agevolare gli scambi con i fornitori esteri.
In assenza di questi passi, avvertono gli autori, Europa e Regno Unito rischiano di trovarsi impreparati al prossimo blackout, con conseguenze gravi per le catene di approvvigionamento e per la capacità dei cittadini di acquistare beni essenziali.
Il commento di GrNet.it
Nel blackout iberico del 2025 persino i terminali a batteria si sono spenti, ed è il dato che un ufficiale di logistica leggerebbe per primo: un’autonomia non dichiarata e non testata non vale come capacità. Per questo la proposta di un esercizio congiunto di 72 ore mi pare più concreta del progetto tecnico in sé, perché fissa un parametro misurabile, come si fa nella pianificazione della continuità operativa. Resta da capire come reggerebbe la catena di rifornimento di un’intera rete di esercenti, un punto che il testo non affronta. Per l’Italia, che nell’analisi non compare, varrebbe la pena osservare come si arriverà allo standard europeo, anche perché le prove al confine irlandese riguardano un contesto lontano dal nostro.
Fonte: Chatham House · Pubblicato il 16 novembre 2026